海外のソフトウェアやクラウドサービス、コンテンツ、AIサービスなどを利用し、その対価を外国法人に支払う取引は、業種を問わず急速に増加しています。
このような取引において、実務上、論点となるのが、支払対価に係る源泉徴収の要否です。
特に源泉徴収については、支払時に判断を誤ると、源泉徴収もれを指摘されるリスクがあり、指摘があった場合、本税に加えて不納付加算税や延滞税が課されることになります。
この点、この判断の基礎となる税務上の「使用料」の意義は、条文上定義されておらず、著作権法の考え方を前提として解釈されています。
そして、その解釈においては、「著作権」の取引なのか、「著作物」の取引なのかという区分が非常に重要となります。
さらに、租税条約が適用される場合には、条約上の「使用料」の定義が国内法と一致するとは限らず、条約ごとに範囲や限度税率が異なります。
今回は、外国法人に支払う使用料について、税務上の定義、著作権と著作物の区別、源泉徴収の取扱い、租税条約による修正という順序で整理しています。
国内法における使用料と源泉徴収の枠組み
外国法人に対して支払う対価について源泉徴収が必要となるかどうかは、その支払が外国法人の国内源泉所得に該当するか、そして該当する場合に源泉徴収の対象とされているか、という二段階で判断されます。
このうち使用料については、所得税法161条1項11号において、国内において業務を行う者から受ける使用料等で当該業務に係るものが国内源泉所得とされており、同号ロにおいて「著作権(出版権及び著作隣接権その他これに準ずるものを含む。)の使用料又はその譲渡による対価」とされています。
これに該当する場合、支払者は支払の際に20.42%の源泉徴収を行う義務を負います(所法212①、213①)。
外国法人が日本国内に恒久的施設(PE)を有していない場合、この源泉徴収によって日本における課税関係が完結する整理になっています。
① その支払が外国法人の国内源泉所得(所法161①十一ロ等)に該当するか
② 租税条約の適用により、国内法の取扱いが修正されないか
税務上の「使用料」の意義
著作権法からの借用概念
所得税法は、「著作権の使用料」について何らの定義規定も置いていません。
この点、所得税基本通達161-35は「著作権の使用料とは、著作物の複製、上演、演奏、放送、展示、上映、翻訳、編曲、脚色、映画化その他著作物の利用または出版権の設定につき支払を受ける対価の一切をいう」としています。
ここで列挙されている行為は、いずれも著作権法21条から28条までに規定される内容と概ね一致しています。
租税法が他の法分野で用いられている概念を借用している場合、法的安定性の観点から、原則として私法上と同じ意義に解することが相当と考えられています。
したがって、税務上の「著作権」は、著作権法上の著作権と同義、つまり、著作権法21条以下に限定列挙されたものを意味することになると考えます。
「著作権」と「著作物」は異なる
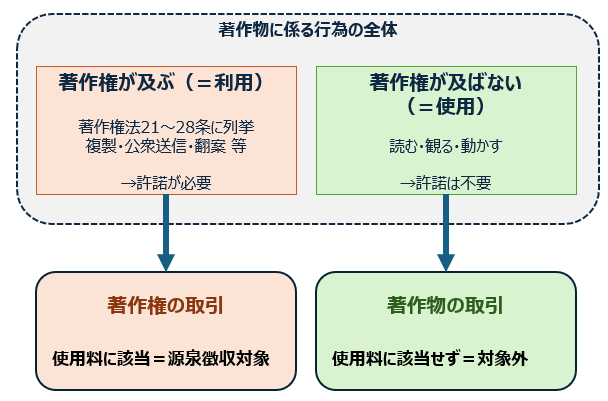
ここで重要となるのが、「著作権」と「著作物」の区別です。
著作物とは、思想または感情を創作的に表現したものであって、文芸、学術、美術または音楽の範囲に属するものをいい(著作権法2条1項1号)、ソフトウェアもプログラムの著作物としてこれに含まれると考えます。
これに対して著作権は、著作物について著作者に認められる、著作権法において限定列挙された権利の集合体です。
つまり、「著作権の取引」とは、著作物を利用する行為全般をいうのではなく、著作権法に限定列挙された利用行為(法定利用行為)を行わせる取引を意味すると考えます。
一方、著作物そのものを商品として売買したり、法定利用行為に当たらない態様で利用したりする取引は、「著作物の取引」であり、著作権の取引には該当しないと考えます。
この区別により、源泉徴収の取扱いは次のように大きく分かれることになります。
【著作権の取引】法定利用行為(複製、公衆送信、翻案等)を行わせる取引
→ 対価は「著作権の使用料」に該当し、源泉徴収の対象
【著作物の取引】著作物そのものの売買や、法定利用行為に当たらない利用
→ 「著作権の使用料」に該当せず、事業所得等として、PEがなければ課税なし
なお、著作権法21条以下に形式的に該当する利用形態であっても、複製物の所有者による複製(著作権法47条の3)など、著作権が制限される場合には、そもそも著作者の許諾を要しないとされています。
この場合、著作権の使用は観念されないため、著作権の取引には該当しないことになると考えます。
ソフトウェア取引を例とした当てはめ
実務上論点となりやすいソフトウェア取引について整理しています。
パッケージソフトの購入
パッケージ商品化されたソフトウェアは、著作者側においてすでに複製されたものと考えられます。
これを購入する取引は、複製された商品そのものの売買であり、著作物の取引に該当すると考えます。
また、購入者が自らのパソコンで実行するために必要なインストール等については、著作権法上の複製に該当すると考えられますが、著作権法47条の3により、著作物の複製物の所有者が実施するインストール等については、複製権の対象から除外される規定が置かれています。
したがって、購入代金は著作権の使用料には該当せず、源泉徴収は不要と整理されることになります。
ソフトウェアの流通取引をめぐっては、国税不服審判所裁決平成16年3月31日が、パッケージソフトの流通を「売買・再売買型」「賃貸・転貸型」「売買・賃貸型」の3類型に区分し、売買と賃貸借のいずれに該当するかにより源泉徴収の要否が異なるとの枠組みを示しています。
しかし、同裁決後の平成21年および平成30年の著作権法改正により、電子計算機における利用に伴う複製に係る権利制限規定が整備されており、賃借人であっても著作者の許諾を要しない複製があり得ると考えられるようになっています。
そのため、現時点においては、売買か賃貸借かという形式的な区分のみに依拠することはできず、現行の著作権法の権利制限規定を踏まえた個別の検討が必要と考えます。
ダウンロードによるライセンス取引
インターネットを通じてソフトウェアをダウンロードし、自社の機器にインストールして使用する取引について整理します。
この場合、自社の機器へのインストール自体が著作権法上の複製に当たると整理されるのであれば、外国法人は自らが専有する複製権を行使しないことを認め、その見返りとして対価を受領していることになります。
そうすると、当該取引は著作権の取引に該当し、支払対価は著作権の使用料として、国内法上は源泉徴収の対象となると考えられます。
この場合、契約上、それ以外の複製や修正(転売、転貸、カスタマイズ等)が禁止されていたとしても、自社利用に不可欠な複製が許諾されている以上、結論は変わらないと整理されます。
パッケージソフトの場合との違いは、47条の3の権利制限が及ぶかどうかにあると考えます。
同条は「プログラムの著作物の複製物の所有者」を対象とする規定であるため、ライセンスの提供を受けたにすぎない者がこれに当たるかは、契約内容に応じた検討を要すると考えます。
クラウドサービスの利用
外国法人のサーバー上にあるソフトウェアを、ブラウザ等を通じて直接操作するクラウド型のサービスについて整理します。
この場合、利用者側にオリジナルの複製という行為が存在せず、著作権法上の法定利用行為に該当しないと考えられます。そのため、著作権の使用とはならないと考えます。
したがって、著作物を使用する取引にとどまり、著作権の使用料には該当しないため、源泉徴収は不要と整理されると考えます。
ただし、近年は様々な形式でのサービスが展開されており、検討においては個別取引の状況について、そもそも外国法人に著作権が帰属する著作物が存在するのか、その著作物について日本企業が法定利用行為を行っているのか、といった点は判断が難しいケースも多く、実務上は個別ケースの事実関係に即して検討する必要があると考えます。
租税条約における使用料の定義
ここまで国内法における整理をしていますが、使用料を支払う場合において、支払先が外国法人で、租税条約の相手国の居住者である場合には、条約の規定が国内法に優先して適用されることになります。
そのため、国内法とは別の取扱いになるケースも考えられます。
さらに、条約上の使用料の取扱いは、条約ごとに大きく異なるので、注意が必要です。
源泉地の判定と限度税率
国内法上、使用料の源泉地は、その使用料が国内において業務を行う者の当該業務に係るものであるかにより判定されます(いわゆる使用地主義)。
これに対して、多くの租税条約は、支払者の居住地により源泉地を判定する債務者主義を採用しており、条約が適用される場合には国内法が置き換えられることになります。
また、限度税率についても、日米、日英、日仏、日独などの条約では免税(0%)とされている一方、他の条約では10%程度の限度税率が定められているなど、相手国によって大きく異なります。
条約上の「使用料」の定義は国内法と一致しない
さらに留意が必要なのは、条約上の使用料の定義が、国内法上の使用料の範囲と必ずしも一致しない点です。
OECDモデル租税条約12条3項は、使用料を、文学上、美術上もしくは学術上の著作物の著作権等の使用または使用の権利の対価として受領するすべての種類の支払金として定義しています。
個別の条約においては、これに設備の使用料を含めるものや、技術上の役務に対する対価を別途規定するものなど、定義の範囲は一様ではありません。
したがって、国内法上は使用料に該当する場合であっても、条約上の使用料には該当せず、結果として源泉徴収が不要となる余地がないかを検討する必要があります。
OECDコメンタリーの位置付け
条約上の使用料該当性を検討するにあたっては、OECDコメンタリーが重要な参照資料となります。
OECDコメンタリーは、プログラムをハードディスクやメモリに複製する行為など、利用者がプログラムを実行するために不可欠な手順にすぎない複製については、取引の性質を分析するうえで無視されるべきである、との考え方を示しています。
この考え方によれば、純粋に自己使用を目的とする著作物の取得取引である限り、複製が生じていたとしても条約上の使用料には該当しないと判断される余地があると考えます。
そして、OECDコメンタリーの法的位置付けについては、グラクソ事件最高裁判決(最判平成21年10月29日)において、条約法に関するウィーン条約32条にいう解釈の補足的な手段として参照されるべき資料とされています。
したがって、条約上の使用料該当性の検討にあたっては、国内法の解釈のみならず、コメンタリーが示す事例等も踏まえた検討が求められると考えます。
なお、租税条約の適用を受けるためには、外国法人が支払者を経由して「租税条約に関する届出書」を提出する必要があります。
条約の適用は自動的に行われるものではないため、届出がなされていない場合には国内法による源泉徴収が必要となり、支払者側にその義務が生じる点に留意が必要です。
実務上の留意点
以上を踏まえ、外国法人への使用料の支払いにあたっては、次のような観点からの検討が必要と考えます。
① まず租税条約により免税となる取引かを確認する(免税であれば国内法の詳細な検討を要しない場合がある)
② 国内法上、日本側で著作権法上の法定利用行為が存在するかを整理する
③ 法定利用行為が存在しない場合、その旨を契約上明確にしておく
④ 消費税の内外判定にも影響するため、消費税の取扱いも併せて確認する(別記事で整理予定)
⑤ ノウハウの使用料(所法161①十一イ)該当性についても併せて確認する
特に実務上重要となるのが、契約書の文言です。
法定利用行為が存在しないにもかかわらず、契約書に「ライセンス」「使用許諾」といった文言が置かれていると、税務調査において、課税当局が著作権の許諾であると理解し、不要な議論を生じさせるおそれがあります。
そのため、実態に即して契約の名称を検討することや、日本の著作権法を引用したうえで、限定列挙されている利用形態による利用は許諾されていない旨を明記しておくことが有効な対策になると考えます。
また、著作権の使用料に該当しない場合であっても、いわゆるノウハウの使用料に該当することを理由として源泉徴収が必要となる場合がある点にも留意が必要です。
ノウハウについては、税法上も私法上も定義規定が存在せず、その内容には不明確な部分が多いため、取引金額の重要性に応じた慎重な検討が求められます。
まとめ
外国法人に支払う使用料をめぐる論点は、税法と著作権法が交錯する領域であり、判断が容易ではない難しさがあります。
出発点となるのは、当該取引が「著作権の取引」なのか「著作物の取引」なのかという区別であり、この区別を誤ると、源泉徴収と消費税の双方において誤った処理につながる可能性があります。なお、消費税の論点については別記事で整理予定です。
そのうえで、租税条約が適用される場合には、条約上の使用料の定義や限度税率、届出書の提出状況を確認する必要があります。
これらの取引は、支払が長期かつ多額となることも多く、また、源泉徴収もれが判明した場合には過去分に遡って追徴されるリスクがあります。
契約の締結前、遅くとも対価の支払前の段階から、契約内容を踏まえた税務上の整理を行っておくことが重要であると考えます。
**********************
本記事は、あくまで一般的な取り扱いを記載しているものとなり、個人的な見解も含まれるため、個別の状況に応じて結論が異なる可能性があります。この記事に基づいて具体的な判断や行為を起こす前には、必ず税務専門家に相談する必要があると考えます。
当事務所においても相談を承っておりますので、お気軽にご連絡ください。
記事の内容について、
「自社の状況ではどのような取扱いになるのか」
「もう少し具体的なケースについて確認したい」
といったご質問がございましたら、お気軽にご連絡ください。
また、同業の先生方との意見交換や、 スポットでの壁打ち・連携のご相談も歓迎しております。
なお、本記事に掲載されている表や画像の著作権は当方に帰属しますので、無断で転載・複製・引用することを禁止します。
引用する場合は、必ず出典を明記し、事前にご連絡ください。